En resumen
Una pasarela de pagos cripto sin KYC puede significar que el cliente paga sin crear una cuenta ni entregar documentos de identidad. También puede describir un alta de comercio que empieza antes de que se pidan documentos. Son dos afirmaciones distintas y casi nadie cumple la segunda. Paymos cumple las dos: el cliente no se identifica al pagar y el producto no tiene flujo de KYC ni de KYB para el comercio.
Un comercio necesita saber exactamente a quién se verifica, en qué momento y si la respuesta aguanta cuando sube el volumen. Casi todo el marketing de «sin KYC» responde solo a la primera mitad. Tratarlo como una promesa universal genera fricción en el cobro, expectativas equivocadas y procesos de cumplimiento que no encajan con el servicio real.
Una pasarela de pagos cripto sin KYC quita un paso de identidad. En Paymos, quien paga completa el cobro sin cuenta de Paymos, sin correo electrónico y sin verificación de identidad. Del lado del comercio la cosa llega más lejos de lo que suele prometer la frase: el negocio empieza sin entregar KYC ni documentos de la empresa, y en el producto no hay etapa de verificación del comercio.
Esa es la respuesta útil que hay detrás del titular. «Sin KYC», por sí solo, no demuestra que todos los participantes sean anónimos, que nadie en la cadena revise nada ni que el comercio no tenga obligaciones de cumplimiento. Antes de elegir una pasarela, identifica quién se ahorra qué comprobación, en qué momento y si el proveedor se está guardando una revisión que no ha contado.
¿Qué significa una pasarela de pagos cripto sin KYC?
KYC significa verificar la identidad de un cliente. En el marketing de los pagos en cripto, en cambio, «sin KYC» se usa para varias decisiones de producto distintas. Puede describir al cliente que paga una factura, al negocio que abre una cuenta de comercio o a un servicio de exchange o de pagos completamente aparte. Esos flujos no deberían tratarse como una sola afirmación.
El pago del cliente tiene una pregunta práctica. ¿La página de pago le pide al comprador crear una cuenta, dar un correo electrónico o subir documentos de identidad? Paymos no hace nada de eso. El cliente elige un activo y una red admitidos, envía el importe mostrado a la dirección de la factura y sigue el estado del pago en la propia página.
El alta del comercio plantea cuándo tienen que entregar documentos el negocio o su titular. Casi todas las pasarelas contestan «al abrir la cuenta, no» y se paran ahí, que es describir su página de marketing y no su producto. Lo comprobable es el software: lo que trae el panel, no lo que dice el titular. El panel de Paymos no trae formulario ni sitio donde subir un documento.
¿Quien paga completa un KYC en la página de pago de Paymos?
No. Quien paga no crea una cuenta de Paymos, no da un correo electrónico ni completa una verificación de identidad de Paymos. La página de pago está construida alrededor de una factura en cadena, no de un perfil guardado del cliente. Muestra el activo, la red, el destino, el importe, el estado del pago y el acceso al soporte que hacen falta para esa factura.
Quien paga sigue usando una billetera u otro servicio de envío. Paymos no puede definir las reglas de alta de ese tercero. Una billetera de autocustodia, una cuenta de exchange, un servicio de compra con tarjeta y un servicio de pago con fondos bancarios pueden pedir información distinta cada uno. «Sin KYC de Paymos para quien paga» describe, por tanto, el paso de Paymos y no todos los servicios que el cliente use antes de llegar ahí.
Esta distinción importa en el material de ayuda. Cuéntale al comprador qué exige Paymos y deja que la billetera o el exchange que envía expliquen sus propios requisitos. No des a entender que una página de pago anula la política de cuentas de otro proveedor.
¿Puede un comercio empezar a cobrar en cripto sin documentos?
Sí. Paymos permite que un comercio empiece sin entregar KYC ni documentos de la empresa. Puede crear un proyecto, configurar un método de cobro, usar Sandbox y preparar el flujo de facturas admitido sin entregar documentación por adelantado.
El producto va escaso de puertas. No hay flujo de KYC ni de KYB, no hay formulario detrás de un umbral de volumen y no hay aprobación delante de producción. Eso se comprueba en una tarde: abres cuenta, creas un proyecto, lanzas un pago en Sandbox, pasas a producción y cobras uno real. Una promesa no se puede comprobar; una secuencia sí.
Empezar sin documentos no elimina los deberes del comercio. El negocio sigue siendo responsable de la legalidad de sus productos, de las condiciones con sus clientes, del tratamiento fiscal, de la política de devoluciones, de la contabilidad, de su exposición a sanciones y de cualquier obligación sectorial. Una pasarela cambia la infraestructura de cobro; no se convierte en una exención universal de las reglas que le aplican al comercio.
¿Cómo debe evaluar un comercio la promesa de «sin KYC»?
Convierte el titular en un alcance escrito. Hazte estas preguntas antes de integrar:
- ¿El «sin KYC» vale para quien paga, para el comercio o para los dos?
- ¿Se limita al alta inicial o se declara como política permanente?
- ¿Pueden el volumen, el riesgo, los límites o la normativa disparar una revisión?
- ¿Qué empresa opera la página de pago y el sistema de custodia?
- ¿Se ocupa otro proveedor de la conversión, de las tarjetas o del abono en banco?
- ¿Qué pasa con un pago en curso si empieza una revisión de la cuenta?
- ¿Qué registros puede exportar o conservar el comercio para sus propios controles?
Una respuesta precisa vale más que el eslogan más amplio. Si un proveedor mezcla pasarela cripto, exchange, tarjetas virtuales, pagos instantáneos y abono bancario en una misma frase de «sin KYC», separa esos productos. Cada servicio puede tener contrapartes, costes, jurisdicciones y reglas de verificación distintas.
¿En qué se diferencian el KYC del cliente y el del comercio?
El KYC del cliente identifica a la persona que hace un pago. El KYC o KYB del comercio comprueba a la persona o empresa que recibe servicios de cobro. Una pasarela puede ofrecer un pago sin fricción para el cliente y a la vez mantener una vía de revisión del comercio basada en riesgo. También puede dar de alta rápido a un comercio mientras el cliente usa una cuenta de exchange verificada aparte. Un lado no dice nada concluyente sobre el otro.
En Paymos las dos respuestas coinciden. Quien paga completa el cobro sin cuenta de Paymos, sin correo y sin verificación de identidad. El comercio no necesita documentos para abrir la cuenta y empezar a vender. Lo que queda fuera de todo esto es la capa de terceros: el exchange o la billetera desde donde sale la transferencia pone sus propias reglas, y las obligaciones del comercio no se evaporan porque una pasarela no pida nada.
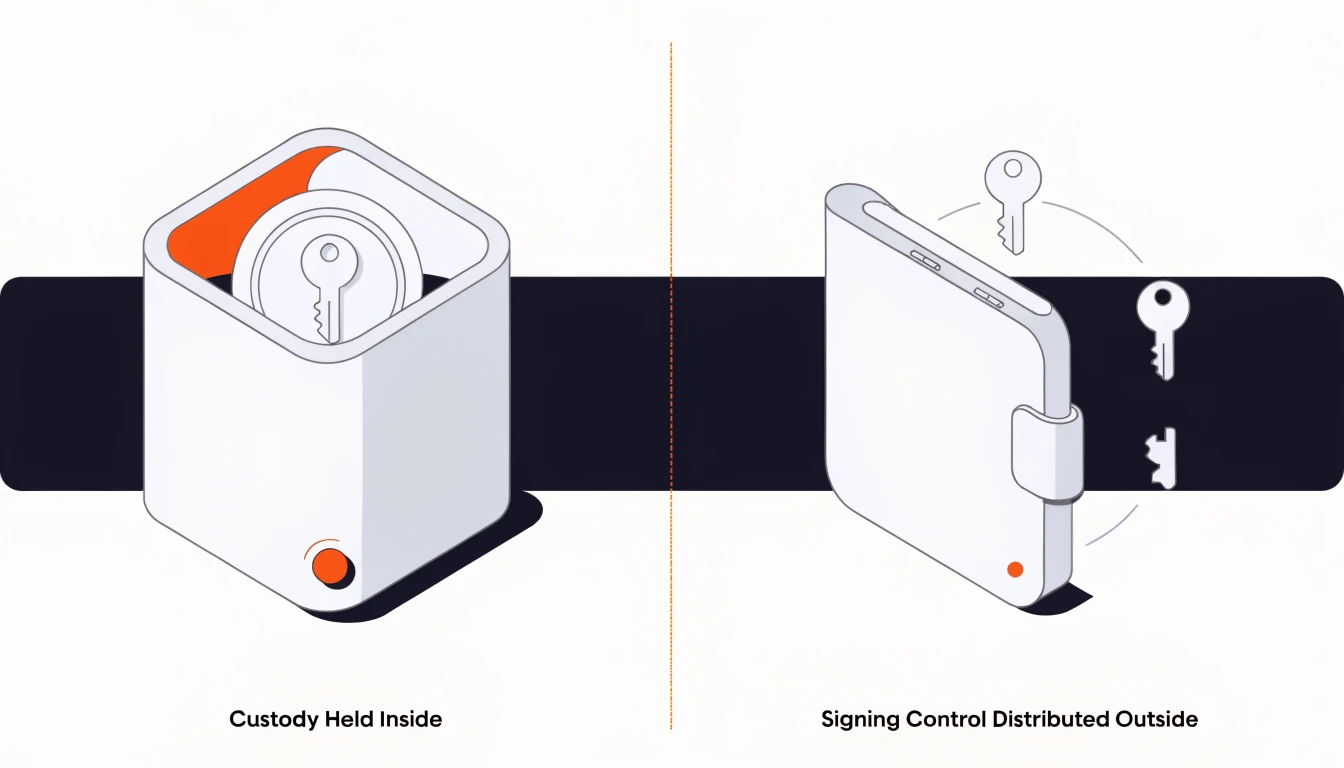
La cuestión de la custodia vuelve a ser otra cosa. Paymos usa custodia gestionada, firma los retiros en infraestructura aislada y limita los destinos a direcciones de la lista blanca que controla el comercio. Eso no determina si el cliente entregó datos de identidad. Para esa decisión, lee la guía de pasarelas custodiales y no custodiales.
¿Sin KYC significa cero contracargos y cero disputas?
No. Un pago en cadena ya finalizado no se revierte con un contracargo de tarjeta. Esa finalidad técnica no equivale a eliminar las quejas de clientes, los errores del comercio, el fraude ni las obligaciones de devolución.
Una devolución aprobada crea una transacción saliente nueva en la cadena. Paymos no ofrece autogestión de devoluciones ni portal de disputas para quien paga. Los retiros van a una dirección de la lista blanca que controla el comercio, y es el comercio quien inicia la devolución al cliente desde su propio saldo de Paymos y con su propio proceso de aprobación.
Evita la frase «cero contracargos» sin esta explicación. La afirmación exacta es más estrecha: una transacción en cadena ya finalizada no la revierte una red de tarjetas. El comercio sigue necesitando atención al cliente, condiciones de devolución, pruebas y un procedimiento para validar el destino de cualquier devolución saliente.
¿Qué ofrece Paymos y qué no ofrece?
Paymos acepta facturas en stablecoins y en XAUT a través de las redes blockchain admitidas. El activo aceptado se abona al saldo correspondiente del comercio, sin conversión forzada a fiat, BTC, ETH ni otra stablecoin. La comisión de procesamiento estándar es del 1,0 % por factura liquidada; el precio Enterprise es del 0,3 % bajo solicitud. No hay comisión de alta, ni cuota mensual de plataforma, ni mínimo mensual, ni reserva.
La billetera de quien paga cubre la comisión de blockchain de la transferencia de entrada. Paymos asume el coste de red de aceptar y consolidar ese pago. En el retiro, Paymos no cobra comisión de procesamiento, aunque la ruta de activo y red elegida puede incluir una comisión de red que se declara antes de confirmar y que queda por debajo de lo que vale esa transferencia.
Paymos no puede sacar el saldo de un comercio a una cuenta bancaria. No procesa tarjetas, no carga de forma automática contra la billetera del cliente, no programa retiros y no ofrece un portal de disputas para quien paga. Si el negocio necesita esos servicios, debería contratarlos aparte y evaluar por su cuenta sus reglas de verificación y sus comisiones.
¿Qué integración deja el cobro más sencillo?
La política de identidad no determina la integración técnica. Los enlaces de cobro son la opción más simple para la venta manual, porque no exigen desarrollo sobre la API. La página de pago alojada es la opción más simple dirigida desde el backend cuando la aplicación ya crea pedidos y solo necesita una página de pago de Paymos. El pago integrado y el Low-Code SDK dejan más parte del flujo dentro del sitio del comercio. Ocho plugins de CMS conectan plataformas de comercio y de facturación admitidas, mientras que Host-to-Host le da a un backend propio control directo sobre facturas y webhooks.
La frontera para quien paga es la misma en todas las vías. El cliente no crea una cuenta de Paymos, no da un correo ni completa un KYC de Paymos al pagar. Elige la integración según tu sistema de pedidos, no según otra interpretación del «sin KYC». El hub de producto de Paymos compara los métodos de cobro disponibles.
¿Qué debería documentar un comercio antes de salir a producción?
Deja por escrito cuatro cosas. Primero, qué ve exactamente quien paga y qué información no le pide Paymos. Segundo, qué le pide Paymos al comercio: ni documentos de identidad, ni documentos de la empresa, ni formulario. Tercero, qué billetera, exchange, servicio de conversión o proveedor bancario externo participa y que su política va aparte: ahí sí puede llegarle a tu cliente una petición de documentos. Cuarto, cuáles son las responsabilidades propias del comercio en devoluciones, contabilidad y ley aplicable.
El resultado es una descripción de producto defendible. Paymos ofrece un cobro en cripto sin fricción y sin KYC para quien paga, y un alta de comercio para la que el producto no pide documentos. Es más estrecho que «pagos anónimos para siempre» — no dice nada de la billetera desde la que paga tu cliente ni de la ley que te aplica a ti —, pero es exacto, comprobable y útil tanto para el comercio como para su cliente.
Compara proveedores con el marco de pasarelas de pagos cripto. Cubre las mismas fronteras de alta, custodia, conversión, comisiones y liquidación.
| Capa | Qué puede significar «sin KYC» | Qué debe comprobar el comercio | |
|---|---|---|---|
| Pago del cliente | Sin cuenta de Paymos, sin correo y sin verificación de identidad al pagar | Si otra parte de la cadena de pago pide datos | |
| Alta del comercio | El comercio puede empezar antes de entregar KYC o documentos de la empresa | Si el proveedor se guarda una revisión para cuando crezca el volumen | |
| Cumplimiento del negocio | Un alta sin fricción no lo elimina | Las obligaciones legales, fiscales, de devoluciones y con los clientes | |
| Liquidación | Saldo en cadena en el mismo activo, no abono automático en banco | Los límites de custodia, retiro, coste de red y salida a banco |
Preguntas frecuentes
¿Qué es una pasarela de pagos cripto sin KYC?
Una pasarela de pagos cripto sin KYC suele quitar un paso de identidad en una parte concreta del flujo, como el pago del cliente o el alta inicial del comercio. Nadie queda anónimo por eso, y la mayoría de proveedores se guarda su propia revisión más adelante. Lee la promesa por la etapa que cubre de verdad.
¿Paymos exige KYC al cliente en la página de pago?
No. Quien paga no crea una cuenta de Paymos, no da un correo electrónico ni completa una verificación de identidad de Paymos para pagar una factura.
¿Puede un comercio empezar a usar Paymos sin documentos de KYC?
Sí. En Paymos no existe flujo de KYC ni de KYB: no hay formulario, no hay subida de documentos y no hay una aprobación delante de producción.
¿No pedir KYC al cliente significa cero contracargos?
No. Un pago en cadena ya finalizado no se revierte con un contracargo de tarjeta, pero un negocio puede seguir recibiendo quejas, detectar fraude o deber una devolución. La devolución es una transacción saliente nueva del comercio.
¿Paymos ofrece liquidación anónima en cuenta bancaria?
No. Paymos abona el activo en cadena aceptado al saldo del comercio y no puede sacar ese saldo a una cuenta bancaria. Cualquier servicio aparte de conversión o de banca tiene sus propias condiciones y reglas de verificación.
¿Cuándo debe desconfiar un comercio de una promesa de «sin KYC»?
Desconfía cuando esconde quién queda exento de qué comprobación, cuando el proveedor se guarda una revisión que no describe en ninguna parte, o cuando mezcla el procesamiento en cripto con servicios de exchange, tarjetas o banca bajo una misma promesa vaga.
Cuándo NO conviene usar un flujo sin KYC
- Si tu marco de control exige una relación con proveedor verificado antes del primer pago real, aquí no vas a poder enseñar nada. Paymos no revisa a ningún comercio, así que no hay expediente que ponerle delante a un auditor. Cubre ese requisito por otra vía.
- Si necesitas conversión y abono automáticos en una cuenta bancaria, Paymos no es el servicio completo, porque no puede sacar un saldo a un banco.
- Si el negocio necesita procesamiento de tarjetas, cargos automáticos a la billetera o un portal de disputas para el cliente, una pasarela de facturas en cadena no cubre esas necesidades.
Fuentes
- 1. Paymos AML Policy (accessed 2026-08-02)
- 2. Paymos Pricing (accessed 2026-08-02)
- 3. Paymos Product Overview (accessed 2026-08-02)
- 4. Paymos Security Guide (accessed 2026-08-02)
- 5. FATF Recommendations (accessed 2026-08-02)
- 6. FATF guidance for virtual assets and service providers (accessed 2026-08-02)
Última revisión: 2 sept 2026